Domain vereins-office.de kaufen?
Wir ziehen mit dem Projekt
vereins-office.de um.
Sind Sie am Kauf der Domain
vereins-office.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vereins-office.de kaufen?
Welche Vereinssoftware eignet sich zur effizienten Mitgliederverwaltung?
Es gibt verschiedene Vereinssoftware, die sich zur effizienten Mitgliederverwaltung eignet. Beispiele dafür sind Vereinsmeister, ClubDesk oder easyVerein. Diese Programme ermöglichen die Verwaltung von Mitgliederdaten, die Organisation von Veranstaltungen und die Kommunikation mit den Mitgliedern. Sie bieten Funktionen wie Mitgliederlisten, Beitragsverwaltung und E-Mail-Versand, um die Verwaltungsaufgaben zu erleichtern. **
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **


Ähnliche Suchbegriffe für Lohnkosten
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
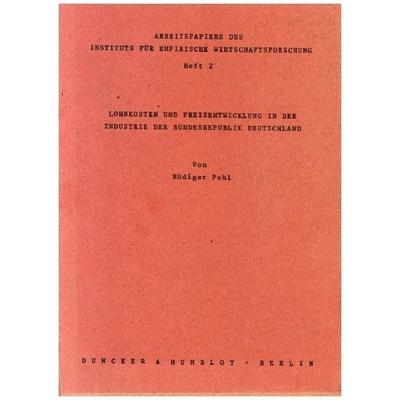
Lohnkosten und Preisentwicklung in der Industrie der Bundesrepublik Deutschland., Taschenbuch von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2Lohnkosten Und Preisentwicklung In Der Industrie Der Bundesrepublik Deutschland., Taschenbuch Von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2, Seitenanzahl: 3912,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vereins- und VerbandsrechtVereins- und Verbandsrecht , Das grundlegende Standardwerk zu allen wichtigen Rechtsfragen der Vereinspraxis. Dabei bezieht sich seine Darstellung sowohl auf den Verein im Lichte des Privat- als auch des öffentlichen Rechts sowie der internationalen Regelungen. Darüber hinaus wird auch das vereinsrechtliche Steuerrecht umfassend behandelt. Der "Reichert" erlaubt die umfassende Arbeit mit allen vereinsrechtlichen Fragen für alle Nutzergruppen, die mit dem Vereinsrecht beschäftigt sind - auch für den juristischen Laien gut verständlich. NEU in der 15. Auflage: Die neue Neuauflage berücksichtigt die Entwicklungen in der Rechtsprechung zum Vereins- und Verbandsrecht sowie in der einschlägigen Fachliteratur. Zudem erfährt der Titel eine vollständige Neugliederung, die zu einer übersichtlicheren Werkstruktur und somit zur schnelleren Auffindbarkeit der einschlägigen Themen- und Fragestellungen führt. Das Autorenteam wurde erheblich vergrößert. Inhaltlich wurde das Werk um Kapitel zu den Themen: ¿ Datenschutz im Verein ¿ Zuwendungsecht ¿ Materielles Strafrecht mit Vereinsbezug ¿ Die Strafbarkeit von Vereinen ¿ Vereinsrecht und Compliance ¿ Internationale Verbände ¿ Internationale Schiedsgerichtsbarkeit erweitert. , Reflektoren > Beleuchtung , Auflage: 15. Auflage, Erscheinungsjahr: 20231222, Produktform: Leinen, Redaktion: Dauernheim, Jörg~Reichert, Bernhard~Schiffbauer, Björn~Schimke, Martin, Auflage: 24015, Auflage/Ausgabe: 15. Auflage, Seitenzahl/Blattzahl: 1748, Keyword: Verbandsrecht; Vereinspraxis; Vereinsrecht, Fachschema: Verein - Vereinsrecht - VereinsG~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Rechtsordnungen: Zivilrecht, Code Civil, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Länge: 247, Breite: 184, Höhe: 57, Gewicht: 1802, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
Motivationsorientierte Anreizgestaltung bei Senkung der Lohnkosten, Taschenbuch von Jana Pawelko, GRIN, 978-3-638-65661-0Motivationsorientierte Anreizgestaltung Bei Senkung Der Lohnkosten, Taschenbuch Von Jana Pawelko, Grin, 978-3-638-65661-0, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnkosten und Preisentwicklung in der Industrie der Bundesrepublik Deutschland., Taschenbuch von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2Lohnkosten Und Preisentwicklung In Der Industrie Der Bundesrepublik Deutschland., Taschenbuch Von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2, Seitenanzahl: 3912,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vereins- und VerbandsrechtVereins- und Verbandsrecht , Das grundlegende Standardwerk zu allen wichtigen Rechtsfragen der Vereinspraxis. Dabei bezieht sich seine Darstellung sowohl auf den Verein im Lichte des Privat- als auch des öffentlichen Rechts sowie der internationalen Regelungen. Darüber hinaus wird auch das vereinsrechtliche Steuerrecht umfassend behandelt. Der "Reichert" erlaubt die umfassende Arbeit mit allen vereinsrechtlichen Fragen für alle Nutzergruppen, die mit dem Vereinsrecht beschäftigt sind - auch für den juristischen Laien gut verständlich. NEU in der 15. Auflage: Die neue Neuauflage berücksichtigt die Entwicklungen in der Rechtsprechung zum Vereins- und Verbandsrecht sowie in der einschlägigen Fachliteratur. Zudem erfährt der Titel eine vollständige Neugliederung, die zu einer übersichtlicheren Werkstruktur und somit zur schnelleren Auffindbarkeit der einschlägigen Themen- und Fragestellungen führt. Das Autorenteam wurde erheblich vergrößert. Inhaltlich wurde das Werk um Kapitel zu den Themen: ¿ Datenschutz im Verein ¿ Zuwendungsecht ¿ Materielles Strafrecht mit Vereinsbezug ¿ Die Strafbarkeit von Vereinen ¿ Vereinsrecht und Compliance ¿ Internationale Verbände ¿ Internationale Schiedsgerichtsbarkeit erweitert. , Reflektoren > Beleuchtung , Auflage: 15. Auflage, Erscheinungsjahr: 20231222, Produktform: Leinen, Redaktion: Dauernheim, Jörg~Reichert, Bernhard~Schiffbauer, Björn~Schimke, Martin, Auflage: 24015, Auflage/Ausgabe: 15. Auflage, Seitenzahl/Blattzahl: 1748, Keyword: Verbandsrecht; Vereinspraxis; Vereinsrecht, Fachschema: Verein - Vereinsrecht - VereinsG~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Rechtsordnungen: Zivilrecht, Code Civil, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Länge: 247, Breite: 184, Höhe: 57, Gewicht: 1802, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vereinssoftware eignet sich zur effizienten Mitgliederverwaltung?
Es gibt verschiedene Vereinssoftware, die sich zur effizienten Mitgliederverwaltung eignet. Beispiele dafür sind Vereinsmeister, ClubDesk oder easyVerein. Diese Programme ermöglichen die Verwaltung von Mitgliederdaten, die Organisation von Veranstaltungen und die Kommunikation mit den Mitgliedern. Sie bieten Funktionen wie Mitgliederlisten, Beitragsverwaltung und E-Mail-Versand, um die Verwaltungsaufgaben zu erleichtern. **
-
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
-
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
Ähnliche Suchbegriffe für Lohnkosten
-
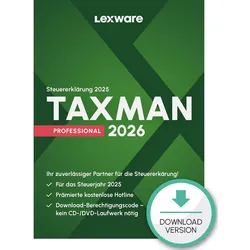
Lexware TAXMAN PROFESSIONAL 2026 | Professionelle Steuererklärung & FinanzverwaltungLexware TAXMAN PROFESSIONAL 2026 – Professionelle Steuererklärung & Finanzverwaltung für Unternehmen und Selbstständige Leistungsstarke Lösung für professionelle Steuererklärungen, Finanzverwaltung und moderne Steuerprozesse – ideal für Unternehmen, Selbstständige und professionelle Anwender. Digitale Lieferung per E-Mail Professionelle Steuer- & Finanzlösung Ideal für Unternehmen & Selbstständige Kauf auf Rechnung für Unternehmen möglich Steuererklärungen professionell erstellen Optimiert für moderne Finanzprozesse Unterstützung aktueller Steuerfunktionen Ideal für Windows-Systeme Persönlicher Ansprechpartner "Professionelle Business- und Finanzlösungen für moderne Arbeitsumgebungen." Professionelle Steuer- & Finanzverwaltung Lexware TAXMAN PROFESSIONAL 2026 unterstützt moderne Steuererklärungs-, Finanz- und Verwaltungsprozesse innerhalb professioneller Unternehmens- und Arbeitsumgebungen. Die Lösung eignet sich ideal für Unternehmen, Selbstständige und professionelle Anwender mit Fokus auf strukturierte Steuerprozesse, Finanzverwaltung und effiziente Bearbeitung steuerlicher Aufgaben. Ihr konkreter Nutzen Professionelle Steuererklärungen erstellen Optimiert für moderne Finanzprozesse Ideal für Unternehmen und Selbstständige Unterstützung professioneller Steuerfunktionen Effiziente Verwaltung steuerrelevanter Daten Professionelle Business- und Finanzlösung Lexware Funktionen im Überblick Steuererklärungen professionell erstellen Unterstützung moderner Steuerprozesse Optimiert für Finanz- und Verwaltungsaufgaben Verwaltung steuerrelevanter Daten Professionelle Business- und Finanzfunktionen Leistungsstarke Werkzeuge für moderne Steuerprozesse Lexware Lösungen im Vergleich Funktion TAXMAN TAXMAN PROFESSIONAL Steuererklärung ✔ Enthalten ✔ Erweiterte Funktionen Finanzverwaltung Basisfunktionen ✔ Professionelle Werkzeuge Unternehmensfunktionen Begrenzt ✔ Business-Optimiert Zielgruppe Private Anwender ✔ Unternehmen & Selbstständige Empfehlung Einfache Steuererklärung ✔ Professionelle Finanzverwaltung Professionelle Steuer- & Verwaltungsprozesse Lexware TAXMAN PROFESSIONAL 2026 unterstützt moderne Steuer-, Finanz- und Verwaltungsprozesse innerhalb professioneller Arbeits- und Unternehmensumgebungen. Die Lösung ermöglicht strukturierte Steuerbearbeitung, effiziente Finanzverwaltung und professionelle Unterstützung moderner Business-Prozesse. Ideal für Unternehmen, Selbstständige und professionelle Anwender mit Fokus auf moderne Steuer- und Finanzverwaltung. Professionelle Steuer- & Finanzverwaltung Optimiert für Steuererklärungen, Finanzverwaltung und moderne Business-Prozesse. Jetzt digital bereitstellen und professionelle Steuerprozesse effizient verwalten.159,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.